中国汽车流通协会 10 月 9 日发布的最新一期”汽车消费指数”显示,2026 年 9 月我国汽车消费指数为 83.2。协会同时预计,10 月汽车市场将继续保持旺季运行态势,销量较 9 月小幅提升。
这个数字本身不算高,但结合 10 月的新车节奏看,车市正在进入一年中最热闹的时段。
指数 83.2 该怎么读
“汽车消费指数”是中国汽车流通协会按月发布的先行性指标,反映的是下一个月汽车消费需求的预期强弱。它的编制综合了市场需求、库存、价格、人气等多维度分指数,数值越高代表预期越乐观。
值得注意的是,协会在给出 83.2 的同时,也点出了两个并存的方向:一方面,新车密集投放、促销力度加大、以旧换新政策延续,消费需求有所回暖;另一方面,经销商库存压力仍存,后续走势仍取决于终端需求恢复节奏与政策拉动效果。
换句话说,这是一个”回暖但没轻松”的判断。需求端有支撑,渠道端仍有包袱。
新车密集上新是今年”银十”的最大变量
如果说需求是底色,那么新车供给就是今年 10 月最显眼的变量。
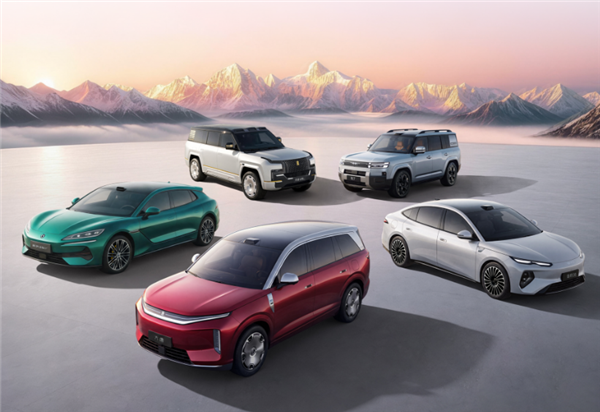
据杰兰路《新车发布周报》数据,9 月 21 日至 30 日这十天内,就有 26 款新车密集发布,包括腾势 Z9S、长安启源 Q06、长城猛龙 PLUS 力魂版等,纯电、增程、插混全品类齐发。仅 9 月 23 日单日,就有 9 款新车集中亮相。
进入 10 月,上新节奏并未放缓:吉利银河战舰 700 定档 10 月 10 日,比亚迪大汉将在 10 月 13 日正式上市,2026 款理想 i6 计划月底发布。车企集中投放新车,意图很明确——借假期客流与补贴窗口拉动订单,同时为四季度冲量提前积累口碑。
燃油车让利清库,新能源密集上新
这一轮”金九银十”呈现出明显的结构分化。
燃油车一侧在做减法。 价格体系重构之下,传统燃油车板块正在经历一场深层次的供需再平衡,让利清库成为主基调。对消费者而言,这意味着燃油车的议价空间阶段性扩大。
新能源一侧在做加法。 9 月下旬以来,新车几乎以”周更”的节奏推出,纯电、增程、插混全面铺开。新能源汽车已经成为市场的核心支撑,而不是补充选项。
还有一个变化值得注意:看车正在变成一种假日消费场景。国庆假期期间,不少商业街区的新能源品牌门店成为游客打卡点,消费者坐进车内体验智能座舱、询问续航,看车、试驾成为街区常态画面。有消费者表示,选择在这个时间点下单,并不是因为店里有额外优惠,而是假期时间充裕,可以更认真地了解和试驾此前关注的车型。
这传递出一个信号:车企在”金九银十”比拼的,已经不再是发布会的声量和促销力度,而是新品能否凭借产品力,把客流高峰阶段的到店热度真正转化为订单。
对准备在 10 月买车的人,有三点建议。
第一,分清”优惠”和”需要”。 燃油车让利幅度大,但要考虑的是这款车是否还符合你未来几年的使用场景;新能源新车多,但交付周期、配置版本、权益细则往往比价格本身更影响体验。先把需求定清楚,再看价格。
第二,警惕”新车密集发布”带来的选择疲劳。 一个月内二三十款新车亮相,很容易让人产生”再等等,下个月还有更好的”的心态。实际上新车的价格体系通常在上市后 3—6 个月才逐步稳定,如果确实有购车刚需,与其无限期等待,不如锁定 2—3 款做深度试驾对比。
第三,别忽视库存压力这个信号。 经销商库存压力仍存,对购车者是好事——说明议价空间存在;但同时也提示市场整体仍处于供大于求的阶段,价格战可能延续,早买未必吃亏,晚买也未必更便宜,关键看你买的是不是真正适合自己的那一款。
从更长的时间线看,”金九银十”有望带来阶段性产销回暖,但整体难以扭转全年偏弱的格局。多地汽车消费刺激政策落地,叠加新车集中上市,短期乘用车零售有望边际改善——这是行业共识,也是这一轮旺季最现实的上限。
【免责声明】该文章旨在为读者提供更多信息资讯。所涉内容不构成任何投资、消费建议,仅供读者参考。如造成侵权请联系本网处理。